Handyvertrag
Ohne US-Bonität verlangen Mobilfunkanbieter eine Kaution oder bieten Dir nur Prepaid an.
US-KREDITKARTE OHNE SSN 2026
Du bist ausgewandert. Dein Unternehmen ist international aufgestellt. Warum solltest Du Dich bei Deinen Kreditkarten mit dem Angebot Deines neuen Wohnsitzlandes zufriedengeben?
Der amerikanische Kreditkartenmarkt spielt in einer anderen Liga: hohe Kreditlimits, enorme Willkommensboni, wertvolle Punkte und Meilen und einige der attraktivsten Reisevorteile der Welt.
Und dafür musst Du nicht einmal in den USA leben.
Wir schaffen für Dich die Voraussetzungen, bauen mit Dir Deine US-Bonität auf und begleiten Dich persönlich auf dem Weg zu erstklassigen US-Kreditkarten.
Ohne US-Wohnsitz. Ohne Social Security Number. Egal, wo Du heute lebst.
Hohe Kreditlimits. Wertvolle Punkte. Mehr Reisen. Mehr Möglichkeiten.
Jetzt US-Bonität aufbauenITIN · US-Bankkonto · US-Adresse · Kreditaufbau · persönliche Begleitung
7 Wochen
bis zu Deiner ITIN, ohne auf eine Steuererklärung zu warten
6 Monate
bis zu Deinem ersten FICO-Score
bis 200.000
Punkte Willkommensbonus, Stand Oktober 2026
4×
Punkte in Deinen zwei stärksten Kategorien
1 Reise
in die USA, für Deinen persönlichen Banktermin
Kredit in Amerika
In den USA fragt fast jeder, mit dem Du einen Vertrag schließt, zuerst nach Deiner US-Bonität. Wer das System versteht, kann sie gezielt aufbauen. Hier ist das System in fünf Minuten.
Deine US-Bonität steckt in einer Zahl, dem Credit Score, zwischen 300 und 850. Gemeint ist meist der FICO® Score 8, der Score, den Kreditgeber am häufigsten nutzen. Je höher, desto mehr traut Dir ein Kreditgeber zu.
Ob Du eine Wohnung bekommst, ein Auto least, einen Handyvertrag ohne Kaution abschließt, ein Haus finanzierst und welche Kreditkarten Dir offenstehen.
Drei private Auskunfteien: Experian, Equifax und TransUnion. Deine Bank und Deine Kartenherausgeber melden ihnen in der Regel einmal im Monat, wie Du zahlst. Aus diesen Meldungen entsteht Dein Score.
In Amerika hängt Deine US-Bonität an einer Nummer, normalerweise an der Social Security Number. Karten- und Kreditanträge fragen danach.
Eine SSN bekommt in der Regel nur, wer in den USA arbeiten darf. Wer in Europa lebt, bekommt meist keine.
Dafür gibt es die ITIN, die Steuernummer der IRS für Menschen ohne SSN. Große Kartenherausgeber wie Capital One und Chase nehmen sie bei der Beantragung an, und Deine US-Bonität wächst dann unter ihr.
Ohne eine der beiden Nummern sind die meisten Anträge nicht möglich.
Die ITIN ist im Credit Builder Business enthalten. Wir beantragen sie sofort im Spezialverfahren mit unseren US-Anwälten, nicht erst mit Deiner ersten Steuererklärung.
Bekommst Du später eine SSN, nutzt Du ab dann nur noch sie: Du meldest sie der IRS, die Deine Steuerunterlagen unter der SSN zusammenführt, und gibst sie Deinen Kartenherausgebern.
Quelle: Experian, Stand Juni 2026. Anteil der Verbraucher je Bereich des FICO® Score 8.
So gewichtet FICO, was die Auskunfteien über Dich gespeichert haben. Was das für Dich heißt, steht bei jedem Faktor.
35 % Zahlungsverhalten
Zahl jede Abrechnung vollständig und pünktlich. Ein einziger Zahlungsverzug kann Deinen Score massiv beschädigen.
30 % Ausgeschöpfter Kreditrahmen
Nutze nur einen kleinen Teil Deines Limits: bei einem Limit von 1.000 Dollar höchstens 300 Dollar im Monat.
15 % Laufzeit der Konten
Die Laufzeit Deiner Konten wächst nur mit der Zeit. Genau deshalb fängst Du jetzt an.
10 % Neue Kredite
Stell nicht viele Anträge auf einmal. Jede Anfrage senkt Deinen Score kurzfristig.
10 % Mischung der Kreditarten
Verschiedene Kreditarten, etwa Karte und Autokredit, kommen später von allein.
Deine Schufa, Deine Bonität in der Schweiz oder in Österreich wandert nicht mit. Bonität aus anderen Ländern wird in das amerikanische System nicht übertragen. Deine US-Bonität beginnt mit der ersten Zahlung, die dort gemeldet wird, egal wie solide Du zu Hause dastehst. Debit- und Prepaidkarten zählen dafür nicht.
Hast Du schon eine Karte, die American Express selbst ausgegeben hat, kannst Du in den USA eine Amex auf Grundlage dieser Amex-Historie beantragen statt mit einem US-Score. Deine deutsche Bonität wird dabei nicht übertragen. Die neue US-Karte meldet an die Auskunfteien und startet Deine US-Bonität. Eine Schweizer Amex zählt für den Amex Global Transfer nicht, denn sie gibt die Swisscard AECS GmbH heraus und nicht American Express selbst.
Für die US-Adresse sorgen wir mit der echten Wohnung in Texas, und wo Du dafür infrage kommst, nutzen wir die Abkürzung. Mehr zu Amex Global Transfer
Die Bedingungen
US-Bonität im Alltag
Wer in den USA lebt, spürt seine US-Bonität bei jedem Vertrag. Vier Beispiele aus dem Alltag und zwei Rechnungen, was eine schwache US-Bonität kostet.
Handyvertrag
Ohne US-Bonität verlangen Mobilfunkanbieter eine Kaution oder bieten Dir nur Prepaid an.
Auto
Wie viel Zins Du für Kredit oder Leasing zahlst, hängt an der Stufe Deiner US-Bonität.
Wohnung mieten
Vermieter prüfen Deine US-Bonität. Ohne Score bleiben eine höhere Kaution, ein Bürge oder die Absage.
Haus kaufen
Der Zins Deiner Hypothek richtet sich nach Deinem Score. Über 30 Jahre summiert sich der Unterschied auf Zehntausende Dollar.
Hypothek über $400.000, 30 Jahre fester Zins
Quelle: Experian/Curinos, Oktober 2026; unter 620 Marktdurchschnitt, gerundet.
Gebrauchtwagen für $30.000, Kredit über 60 Monate
| Score | Zinssatz | Monatsrate | Zinsen gesamt | Gesamtkosten |
|---|---|---|---|---|
| 781-850 | 6,29 % | $584 | $5.042 | $35.042 |
| 661-780 | 8,81 % | $620 | $7.199 | $37.199 |
| 601-660 | 13,93 % | $697 | $11.818 | $41.818 |
| 501-600 | 19,10 % | $780 | $16.792 | $46.792 |
| 300-500 | 21,62 % | $822 | $19.326 | $49.326 |
Gleiches Auto, $14.284 mehr mit schwacher US-Bonität: fast viermal so viel Zinsen.
Quelle: Experian, State of the Automotive Finance Market, Q2 2026. Score-Bereiche nach VantageScore 4.0.
Eine gute US-Bonität ist in Amerika kein Extra. Ohne sie läuft fast nichts.
Auch ohne US-Wohnsitz
Mehr, als die meisten denken. Gerade wer mit einer steuerfreien LLC unterwegs ist, nutzt seine US-Bonität jeden Monat, und sie liegt bereit für den Tag, an dem er sie braucht. Vier Gründe:
Lounge-Zugang, Reiseversicherung, Punkte für Flüge in der Business Class und Kreditrahmen von 50.000 Dollar bis 100.000 Dollar: All das gibt es in den USA nur mit US-Bonität. Ein gutes Einkommen in Europa oder eine saubere Schufa öffnen diese Tür nicht. Wer seine US-Bonität früh aufbaut, bekommt die Karten, wenn er sie haben will.
Eine US-Bonität ist eine zweite finanzielle Identität außerhalb der EU. Sie liegt bereit, wenn Du sie brauchst, ohne dass Du heute irgendetwas umstellen musst. Ziehst Du später in die USA, kommst Du mit einem Score an und fängst nicht bei null an. Das ist der Unterschied zwischen einer Wohnung zum ersten Termin und Monaten mit Kaution und Prepaid.
Auch als Investor fragt die finanzierende Bank nach Deiner US-Bonität. Mit einem guten Score bekommst Du bessere Konditionen und verhandelst aus einer anderen Position. Wie groß der Unterschied beim Zins ist, zeigt die Rechnung oben.
Deine LLC bekommt Kreditlinien und Business-Karten. Bevor eine Bank aber Deiner Firma Kredit gibt, prüft sie Deine persönliche US-Bonität, denn eine neue Gesellschaft hat noch keine eigene. Deshalb bauen wir zuerst Deine US-Bonität auf.
Diese persönlichen Karten haben unsere Mandanten im Blick, sobald ihre US-Bonität gewachsen ist. Über jeden Antrag entscheidet der Herausgeber.
American Express
The Platinum Card®
Jahresgebühr $895, Stand Oktober 2026
American Express
American Express® Gold Card
Jahresgebühr $325, Stand Oktober 2026
Chase
Chase Sapphire Reserve®
Jahresgebühr $795, Stand Oktober 2026
Chase
Chase Sapphire Preferred®
Jahresgebühr $95, Stand Oktober 2026
Capital One
Capital One Venture X
Jahresgebühr $395, Stand Oktober 2026
Kreditrahmen, die unsere Mandanten erreichen
50.000 Dollar und 100.000 Dollar
Kreditrahmen in dieser Höhe sind bei unseren Mandanten üblich, sobald ihre US-Bonität gewachsen ist.
Der Hauptgewinn sind die Business-Karten Deiner LLC: gleich hier darunter.
Deine erste US-Kreditkarte wird wahrscheinlich keine Karte sein, mit der Du später First Class buchst. Aber sie ist der Anfang von allem.
Mit einer Secured Card setzt Du den ersten Baustein Deiner US-Bonität. Du hinterlegst eine Sicherheit, nutzt die Karte verantwortungsvoll und zahlst pünktlich. Monat für Monat wird Deine Kontoführung an die drei großen US-Auskunfteien gemeldet.
Nach rund sechs Monaten kann daraus Dein erster FICO-Score entstehen. Und mit jedem weiteren sauber geführten Monat kommst Du den Karten näher, für die sich dieser Weg lohnt.
Hier ist unsere aktuelle Auswahl, Stand Oktober 2026. Willkommensboni ändern sich laufend.
Karte 1 · American Express
4× Punkte in Deinen zwei stärksten von sechs Kategorien, etwa Software & Cloud, Werbung oder Restaurants, bis $150.000 im Jahr, danach 1×
Aktuell bis zu 200.000 Punkte Willkommensbonus, je nach Angebot
Karte 2 · Chase
3× Punkte auf Reisen, Versand, Internet und Telefon sowie Werbung auf Social Media und Suchmaschinen, bis $150.000 im Jahr
Aktuell 100.000 Punkte Willkommensbonus nach $8.000 Umsatz in drei Monaten
Karte 3 · Chase
8× über Chase Travel, 4× auf direkt gebuchte Flüge und Hotels, 3× auf Werbung (ab 15. November 2026 bis $1 Mio. im Jahr)
Aktuell bis zu 200.000 Punkte Willkommensbonus, je nach Angebot
Karte 4 · Capital One
2× Meilen auf jede Ausgabe, ohne Obergrenze. Keine Kategorien, kein Nachdenken.
Aktuell 100.000 Meilen Willkommensbonus nach $10.000 Umsatz in drei Monaten
$25.000 Ausgaben im Monat. Dieselben Rechnungen wie heute. Nur intelligenter auf zwei US-Karten verteilt.
| Kategorie | Karte | Ausgabe/Monat | Faktor | Punkte/Monat |
|---|---|---|---|---|
| Software & Cloud | Amex Business Gold | $7.000 | 4×bis $150.000/Jahr | 28.000 |
| Werbung | Amex Business Gold | $5.000 | 4×bis $150.000/Jahr | 20.000 |
| Flüge & Hotels | Chase Ink Business Preferred | $4.000 | 3×bis $150.000/Jahr | 12.000 |
| Versand, Internet & Telefon | Chase Ink Business Preferred | $2.000 | 3×bis $150.000/Jahr | 6.000 |
| Alles andere | Chase Ink Business Preferred | $7.000 | 1× | 7.000 |
| Gesamt | $25.000 | 73.000 |
So oft reichen 73.000 Punkte im Monat rechnerisch für einen dieser Flüge.
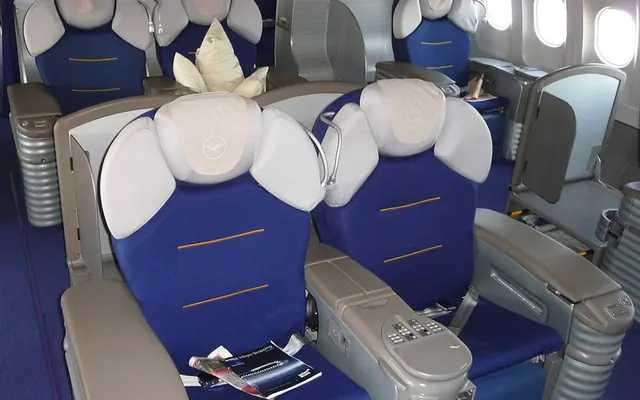
Frankfurt → New York
Lufthansa Business
60.000 Punkte pro Strecke
etwa jeden Monat
Air Canada Aeroplan
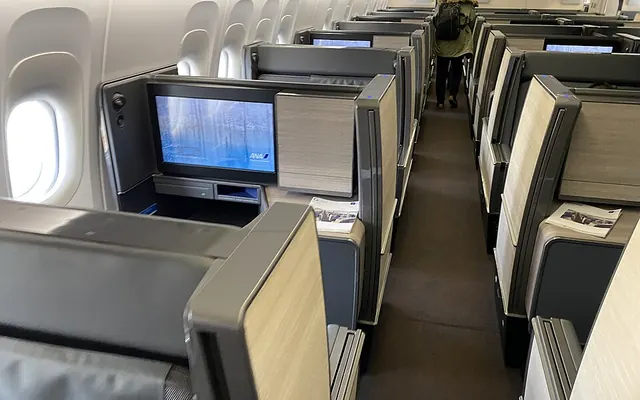
New York → Tokio
ANA Business
85.000 Punkte pro Strecke
etwa alle 5 Wochen
Air Canada Aeroplan
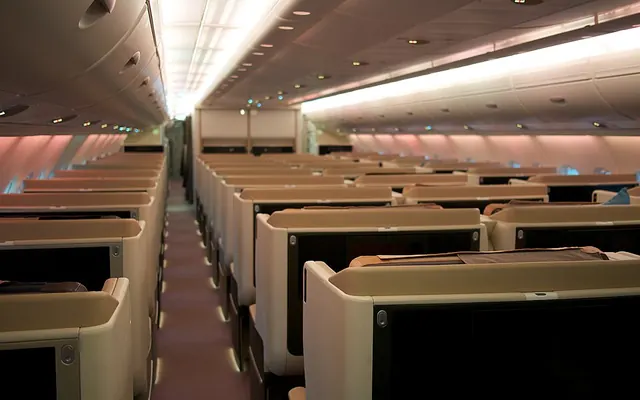
New York → Singapur
Singapore Airlines Business
117.000 Punkte pro Strecke
etwa alle 7 Wochen
Singapore KrisFlyer
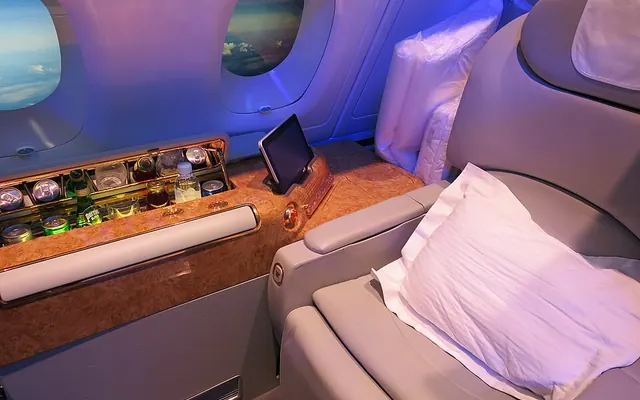
New York → Dubai
Emirates First
188.000 Meilen (235.000 Amex-Punkte) pro Strecke
etwa alle 5 Monate, nur mit den 48.000 Amex-Punkten im Monat
Emirates Skywards
Beide Karten bleiben in diesem Beispiel unter ihren Jahresgrenzen von $150.000. American Express schränkt die Kategorie Werbung ab 17. Februar 2027 auf ausgewählte Anbieter ein. Die genannten Prämienpreise gelten pro Strecke für Sparplätze, Stand Oktober 2026, solange Plätze verfügbar sind. Steuern und Gebühren kommen hinzu, bei Lufthansa und Emirates oft mehrere hundert Dollar.
Das Entscheidende: Du gibst nicht mehr aus als heute. Du lässt nur Ausgaben, die ohnehin anfallen, endlich für Dich arbeiten.
Du weißt jetzt, wie die US-Bonität funktioniert und was für Dich auf dem Spiel steht. Wir richten alles ein: Deine ITIN, Dein US-Konto, die echte Wohnung in Texas als Adresse und Deine erste Karte, passend zu Deiner LLC.
Credit Builder Business bestellenWas im Credit Builder Business enthalten ist
Normalerweise bekommst Du eine ITIN erst mit Deiner ersten US-Steuererklärung, also oft erst im Folgejahr. Wir beantragen Deine ITIN sofort. Die IRS braucht für die Bearbeitung rund sieben Wochen. Dafür musst Du nicht in die USA reisen.
Keine Briefkastenadresse. Du erhältst eine echte Wohnadresse in den USA, dazu Deine eigene Telefonleitung und eine Versorgerrechnung, auf die Deine Anträge laufen können. Für 12 Monate inklusive.
Einmal musst Du in die USA. Wir koordinieren Deinen persönlichen Termin bei einer US-Bank, in der Regel bei Chase, in Austin, Miami oder einer anderen US-Großstadt. Dort eröffnest Du Dein persönliches Konto und das Konto Deiner LLC.
Wir begleiten Dich bei Deinen ersten Anträgen, von der Secured Card bis zur ersten Karte ohne Sicherheit. Schritt für Schritt entsteht Deine US-Bonität. Über jeden Antrag entscheidet der jeweilige Herausgeber.
Wir registrieren Deine LLC bei Dun & Bradstreet, richten Deine Mercury-IO-Firmenkarte ein und begleiten Dich zu einer zweiten Firmenkarte, die an die Wirtschaftsauskunfteien meldet. So baut Deine LLC parallel ihre eigene US-Bonität auf. Das stärkt Deine späteren Anträge. Entscheidend bleibt Deine persönliche US-Bonität.
Fünf Einzelgespräche über zwölf Monate mit Deinem persönlichen Ansprechpartner: vom Start über den Banktermin bis zu Deiner ersten Premium-Karte. Nach jedem Gespräch bekommst Du Deinen Plan schriftlich. Dazu jeden Monat der Credit Call im New Horizons Club, offen für alle Mitglieder.
Deine US-Steuererklärung im ersten Jahr ist bereits enthalten. Sie gehört zu einer sauber gepflegten US-Infrastruktur und hält auch Deine ITIN aktiv.
12 Monate Zugang zu unserer deutschsprachigen Community, mit Call In Days und Webinaren. Damit Du auch nach dem ersten Antrag Menschen an Deiner Seite hast, die international genauso denken wie Du.
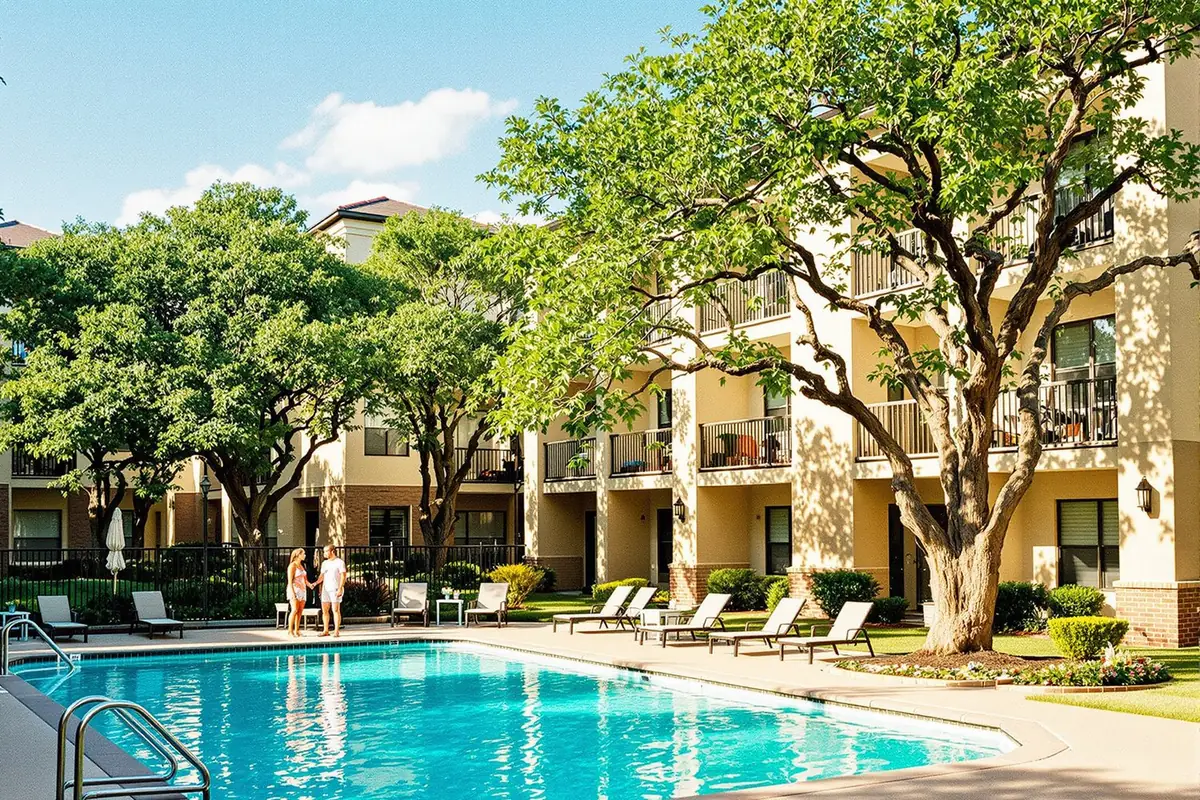
Deine US-Wohnadresse
Deine Adresse ist eine echte Wohnung in Texas, mit eigener Telefonleitung. Deine Post leiten wir Dir weiter.
Banken und Kartenherausgeber verlangen bei der Beantragung eine physische Wohnadresse mit Straße und Hausnummer. Ein Postfach wird nicht akzeptiert.
Die größten Willkommensboni und stärksten Punktekategorien findest Du häufig bei Business-Kreditkarten. Genau dort wird es für Unternehmer richtig interessant.
Für eine Firmenkarte brauchst Du eine Firma, in der Praxis bei unseren Mandanten häufig eine US-LLC. Die LLC allein reicht aber nicht: Klassische Business-Karten verlangen regelmäßig eine persönliche Garantie und die Herausgeber prüfen Deine persönliche US-Bonität.
Deshalb bauen wir beides zusammen auf: Deine US-Firma und Deine eigene US-Bonität. Erst diese Kombination öffnet Dir langfristig die Tür zu den wirklich interessanten Business- und Premium-Karten.
Wie die Firmenbonität Deiner LLC mit D-U-N-S und Paydex entsteht, erklärt der Leitfaden Business Credit USA, und ob sich Deine deutsche Bonität in die USA mitnehmen lässt, klärt der Beitrag Credit Score von Deutschland in die USA übertragen.
Software. Werbung. Flüge. Hotels. Lieferanten. Telefon. Cloud-Dienste.
Monat für Monat verlässt dieses Geld Dein Konto. Unsere Mandanten sind Unternehmer, digitale Nomaden und Auswanderer aus Deutschland, Österreich und der Schweiz. Viele haben genau diese Ausgaben sowieso.
Der Unterschied beginnt mit der Frage, womit Du sie bezahlst. Mit den richtigen US-Karten werden aus gewöhnlichen Geschäftsausgaben Punkte und Meilen. Und aus Punkten werden Reisen, für die andere Tausende bezahlen.
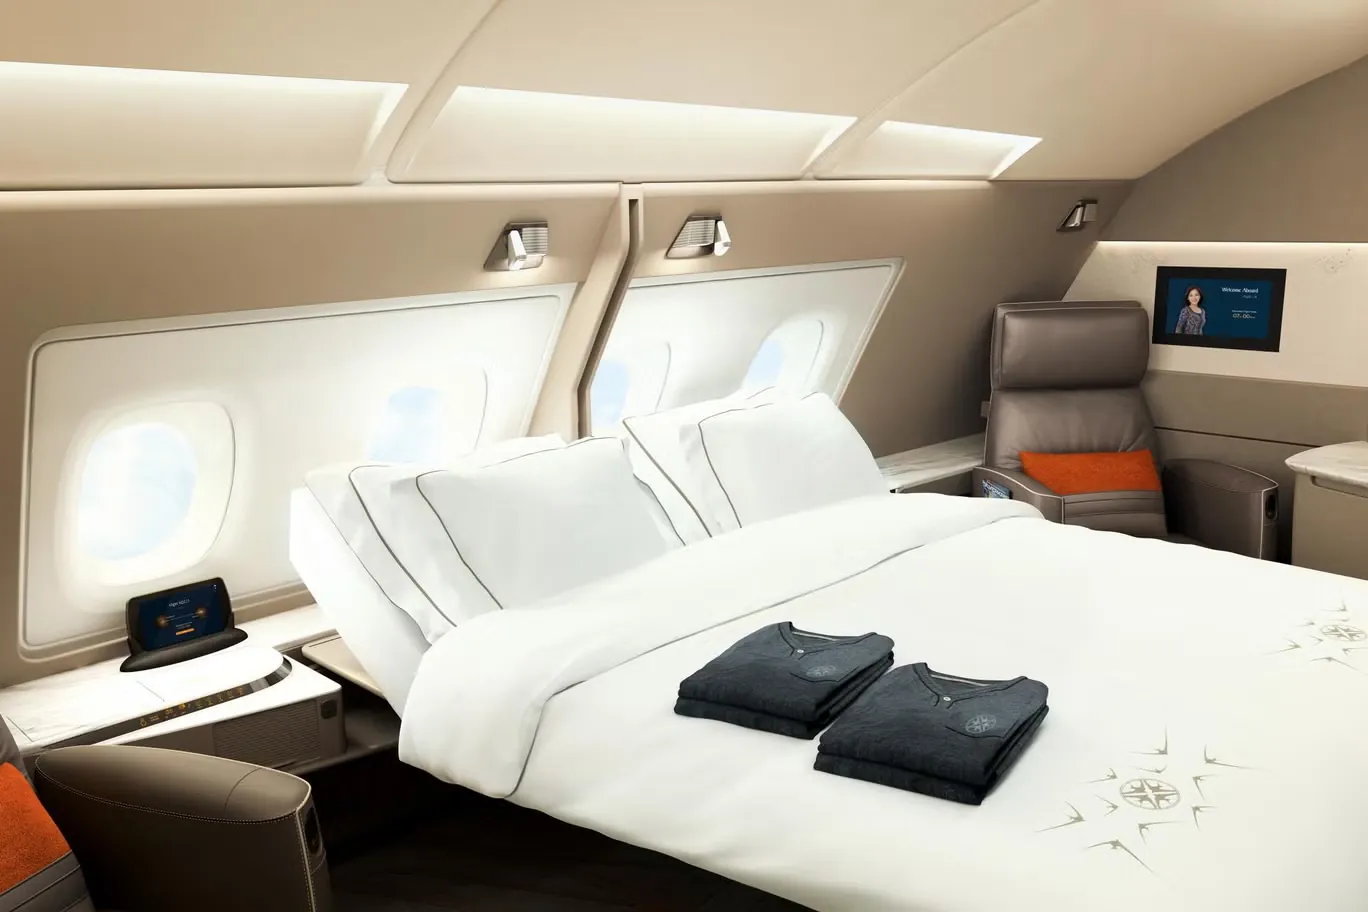
Der Sitz ist derselbe. Das Bett ist dasselbe. Der Service ist derselbe. Nur der Preis kann ein völlig anderer sein. Für Prämienflüge setzt Du Punkte statt Tausenderbeträge ein und zahlst zusätzlich die anfallenden Steuern und Gebühren.
Heute willst Du vielleicht vor allem die besseren Kreditkarten. Morgen möchtest Du möglicherweise in Texas investieren, eine Immobilie finanzieren oder einige Monate im Jahr in den USA leben. Dann wird Dein US-Score plötzlich zu weit mehr als einem Punktesammler: Er kann Türen zu höheren Limits, Krediten und Mietverträgen öffnen.
Die USA machen beim CRS nicht mit. Dein US-Konto liegt deshalb außerhalb des CRS-Informationsaustauschs.
Karten wie die Amex Business Gold arbeiten ohne klassisch voreingestelltes Ausgabenlimit. Dein verfügbarer Spielraum richtet sich unter anderem nach Deinem Ausgabeverhalten und Deiner Kontoführung, statt einfach an einer starren Grenze zu enden.
Premium-Karten bringen Reise-, Hotel- und Lifestyle-Gutschriften mit, die einen großen Teil der Jahresgebühr ausgleichen können, wenn die Leistungen zu Deinem Leben passen und Du sie tatsächlich nutzt.
ITIN, Adresse, Banktermin, Kartenanträge und Steuererklärung: Du musst Dir die einzelnen Bausteine nicht bei fünf verschiedenen Anbietern zusammensuchen. Du hast einen Ansprechpartner, der den gesamten Weg mit Dir geht. Auf Deutsch.
Du entscheidest, wie Du startest: für Deine bestehende LLC oder direkt zusammen mit Deiner US-LLC.
Wenn Du die LLC mitbestellst, gründen wir Deine Gesellschaft, beantragen die EIN und eröffnen Dein US-Geschäftskonto. Dieser Teil läuft komplett aus der Ferne.
Wir beantragen Deine ITIN sofort, ohne dass Du auf Deine erste US-Steuererklärung warten musst. Die IRS nennt etwa 7 Wochen Bearbeitungszeit, bei Anträgen aus dem Ausland und von Mitte Januar bis Ende April 9 bis 11 Wochen.
Deine echte US-Wohnadresse steht. Deine eigene Telefonleitung steht. Deine Versorgerrechnung steht. Aus einzelnen Bausteinen wird ein Profil, mit dem amerikanische Banken arbeiten können.
Jetzt kommt die eine Reise: Dein Termin bei einer US-Bank in Austin, Miami oder einer anderen US-Großstadt. Danach folgen die ersten Kartenanträge, typischerweise eine Secured Card, die an alle drei großen Auskunfteien meldet.
Jetzt zählt Disziplin: pünktlich zahlen, Auslastung niedrig halten und US-Bonität wachsen lassen. Nach rund sechs Monaten kann Dein erster FICO-Score entstehen.
Mit guter US-Bonität kannst Du Dich Schritt für Schritt für Amex, Chase Sapphire und Chase Ink bewerben. Erfahrungsgemäß rechnen wir mit 12 bis 24 Monaten sauberer Kreditführung. Dann kommen die Karten in Reichweite, um die es Dir von Anfang an ging.
Sebastian ist 2008 in die USA gegangen und hat in Austin, Texas, die Kanzlei Mount Bonnell aufgebaut. Seitdem begleiten wir deutschsprachige Mandanten, die in den USA gründen, investieren oder leben wollen: von der LLC bis zur kompletten US-Finanzinfrastruktur.
Wir erklären Dir den amerikanischen Markt nicht aus der Ferne. Wir arbeiten hier.
Dann buch eine Stunde mit Sebastian. Wir gehen Deine Situation gemeinsam durch: von der LLC über ITIN, Bankkonto und Kreditaufbau bis zu den Premium-Karten, die für Dich langfristig interessant sein können.
Eine Stunde. Deine Fragen. Dein persönlicher Weg.
Du hast Deinen Wohnsitz verändert. Vielleicht Deine Firma. Vielleicht Dein ganzes Leben.
Jetzt kannst Du auch Deine finanzielle Identität internationaler machen. Deine US-Bonität beginnt hier.
Der Credit Builder Business als eigene Position in Deiner LLC-Bestellung, in jedem Bundesstaat. Du baust Deine Gesellschaft und Deine persönliche US-Bonität von Anfang an gemeinsam auf.
Du hast schon eine LLC? Dann bauen wir auf ihr auf: Deine persönliche US-Bonität und die US-Bonität Deiner LLC, bis zur ersten Premium-Karte.
Wir verdienen nicht an Deinem Kreditrahmen. Du zahlst einen festen Preis. Über jeden Antrag entscheidet der Herausgeber, und wir arbeiten nur mit Menschen, die ihre Karten jeden Monat vollständig zurückzahlen können.
Bezahlen kannst Du per Kreditkarte, Überweisung oder Krypto.
Danke. Wir melden uns so schnell wie möglich bei Dir.